
Η αγορά των Ανανεώσιμων Πηγών Ενέργειας αλλάζει πρόσωπο. Η «φρενίτιδα» των φωτοβολταϊκών που χαρακτήρισε την τελευταία τετραετία δείχνει να εξαντλείται. Σύμφωνα με τα στοιχεία της ΡΑΑΕΥ που παρουσιάστηκαν στη 89η ΔΕΘ, οι αιτήσεις για νέα ηλιακά πάρκα από τα 36,3 GW του 2020 κατρακύλησαν σε μόλις 0,05 GW τον Ιούνιο του 2025.
Η κάμψη είναι γενικευμένη. Στον κύκλο Δεκεμβρίου 2020 οι αιτήσεις ΑΠΕ ξεπερνούσαν τα 45,5 GW. Στον τελευταίο κύκλο του 2025 μετά βίας άγγιξαν το 1,2 GW. Το «ξεφούσκωμα» των αιτήσεων αποδίδεται τόσο στα όρια των δικτύων όσο και στη συσσώρευση αδειών που δεν υλοποιήθηκαν ποτέ. Από τα 92 GW έργων με βεβαίωση παραγωγού μόλις 15 GW βρίσκονται σε λειτουργία.
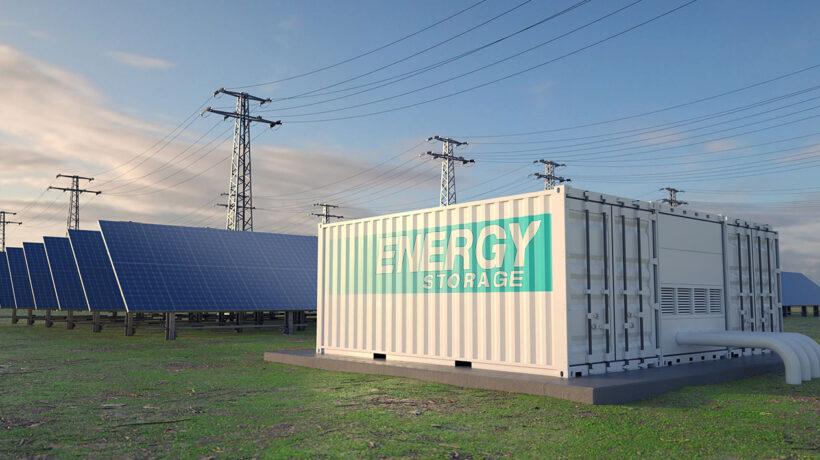
Μέσα σε αυτό το τοπίο, οι επενδυτές στρέφονται αλλού. Τα «έξυπνα» έργα με ενσωματωμένη αποθήκευση κερδίζουν έδαφος, αφού εξασφαλίζουν προτεραιότητα σύνδεσης και μεγαλύτερη ανθεκτικότητα. Οι κατηγορίες 11Α και 11Β συγκεντρώνουν ήδη 539 βεβαιώσεις παραγωγού, συνολικής ισχύος 24,7 GW. Παράλληλα, έχουν δοθεί περισσότερες από 1.500 άδειες για μονάδες αποθήκευσης, αποδεικνύοντας ότι το νέο στοίχημα της αγοράς είναι η σταθερότητα του συστήματος.
Οι προοπτικές είναι μεγάλες, οι προκλήσεις όμως ακόμη μεγαλύτερες. Η αβεβαιότητα γύρω από τα έσοδα των επενδυτών, το υψηλό ρίσκο και οι καθυστερήσεις στην ανάπτυξη συστημάτων «κατάντη του μετρητή» δημιουργούν εύλογους προβληματισμούς. Πανεπιστημιακοί πάντως εκτιμούν ότι οι σταθμοί αποθήκευσης μπορούν να προσφέρουν ασφάλεια εφοδιασμού, χαμηλότερες τιμές ρεύματος και καλύτερη αξιοποίηση των ΑΠΕ.
Η Ελλάδα έχει ήδη περισσότερα έργα στα χαρτιά απ’ όσα χρειάζεται για τους στόχους του 2050. Το ζητούμενο δεν είναι πλέον πόσα έργα θα αδειοδοτηθούν, αλλά αν θα μπορέσει να διαμορφώσει τις υποδομές και το ρυθμιστικό πλαίσιο που θα επιτρέψουν στα έργα να γίνουν πραγματικότητα. Η μετάβαση από την ποσότητα στην ποιότητα είναι πλέον αναπόφευκτη.