
Η Ελλάδα έχει αποκτήσει σταθερή θέση στα ευρωπαϊκά προγράμματα άμυνας, κυρίως χάρη στις μικρομεσαίες επιχειρήσεις και στα ερευνητικά της κέντρα. Παραμένει, όμως, περισσότερο εταίρος παρά ηγέτης, ενώ η σύνδεση της χρηματοδοτούμενης καινοτομίας με πραγματικές παραγγελίες αποτελεί τη μεγαλύτερη πρόκληση.
Η ενίσχυση των αμυντικών δαπανών στην Ευρώπη δεν αφορά πλέον μόνο την αγορά οπλικών συστημάτων. Αφορά επίσης την τεχνολογία, την παραγωγική ικανότητα, τις εφοδιαστικές αλυσίδες και την προσπάθεια της Ευρωπαϊκής Ένωσης να περιορίσει την εξάρτησή της από προμηθευτές τρίτων χωρών.
Μέσα σε αυτό το νέο περιβάλλον, το ελληνικό οικοσύστημα άμυνας παρουσιάζει μια εικόνα πιο δυναμική από εκείνη που συνήθως αποτυπώνεται στον δημόσιο διάλογο. Η Ελλάδα δεν ανήκει στην πρώτη κατηγορία των μεγάλων ευρωπαϊκών αμυντικών βιομηχανιών, όπως η Γαλλία, η Γερμανία, η Ιταλία και η Ισπανία. Έχει, όμως, κατορθώσει να διαμορφώσει σταθερή παρουσία στα ευρωπαϊκά ερευνητικά και βιομηχανικά δίκτυα, κυρίως μέσω του Ευρωπαϊκού Ταμείου Άμυνας.
Το κρίσιμο ερώτημα είναι κατά πόσο αυτή η συμμετοχή μπορεί να μετατραπεί σε παραγωγή, εξαγωγές, θέσεις εργασίας υψηλής εξειδίκευσης και συμβόλαια για τις ελληνικές επιχειρήσεις.
306 συμμετοχές σε πέντε χρόνια
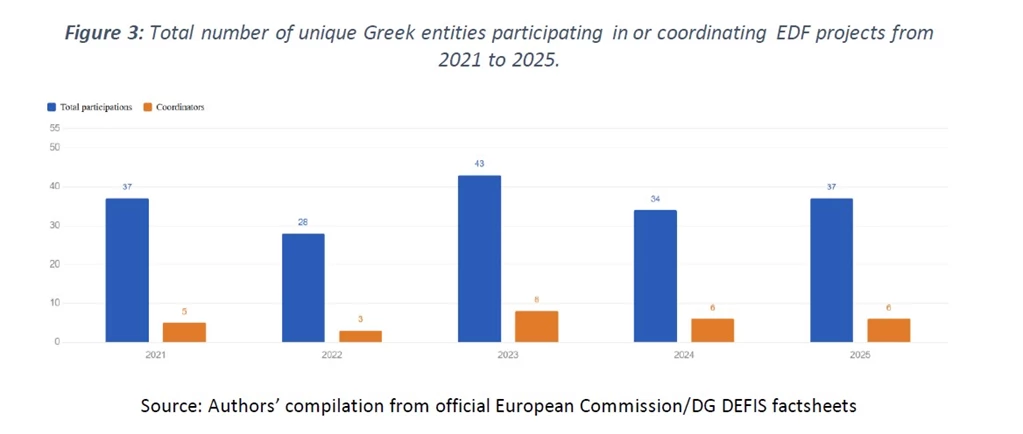
Σύμφωνα με μελέτη του ΕΛΙΑΜΕΠ για την περίοδο 2021-2025, ελληνικοί φορείς συμμετείχαν χωρίς διακοπή σε όλους τους ετήσιους κύκλους του Ευρωπαϊκού Ταμείου Άμυνας, καταγράφοντας συνολικά 306 συμμετοχές από 88 διαφορετικές επιχειρήσεις και οργανισμούς. Η συμμετοχή διατηρήθηκε σχετικά σταθερή από χρόνο σε χρόνο, γεγονός που δείχνει ότι η ελληνική παρουσία δεν ήταν περιστασιακή, αλλά απέκτησε συνέχεια.

Το Ευρωπαϊκό Ταμείο Άμυνας, γνωστό ως EDF, αποτελεί το βασικό χρηματοδοτικό εργαλείο της Ευρωπαϊκής Ένωσης για κοινά ερευνητικά και αναπτυξιακά προγράμματα στον αμυντικό τομέα. Για την περίοδο 2021-2027 διαθέτει προϋπολογισμό σχεδόν 8 δισ. ευρώ, εκ των οποίων περισσότερα από 5 δισ. κατευθύνονται σε έργα ανάπτυξης αμυντικών δυνατοτήτων μέσω πολυεθνικών κοινοπραξιών.
Με βάση τα αποτελέσματα των προσκλήσεων της περιόδου 2021-2025, περίπου 5,25 δισ. ευρώ ευρωπαϊκής χρηματοδότησης αντιστοιχούν σε 281 έργα που επιλέχθηκαν. Η δυνατότητα πρόσβασης σε αυτή τη χρηματοδότηση είναι ιδιαίτερα σημαντική για χώρες όπως η Ελλάδα, οι οποίες δεν διαθέτουν πολλούς μεγάλους ομίλους με τα κεφάλαια και την κλίμακα των ευρωπαϊκών πρωταγωνιστών.
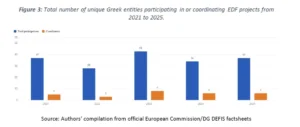
Σταθερή παρουσία, περιορισμένη ηγεσία: Οι ελληνικοί φορείς διατήρησαν συνεχή συμμετοχή στα έργα του Ευρωπαϊκού Ταμείου Άμυνας την περίοδο 2021-2025, αλλά οι περιπτώσεις στις οποίες ανέλαβαν τον συντονισμό κοινοπραξιών παρέμειναν αισθητά λιγότερες.
Η ελληνική θέση στην Ευρώπη μπορεί, επομένως, να χαρακτηριστεί αξιόλογη αλλά ενδιάμεση. Η χώρα δεν βρίσκεται στο περιθώριο του ευρωπαϊκού αμυντικού οικοσυστήματος, δεν έχει όμως ακόμη αποκτήσει το βάρος που απαιτείται για να καθορίζει σε συστηματική βάση τις τεχνολογικές προτεραιότητες, να ηγείται μεγάλων προγραμμάτων ή να αποσπά το μεγαλύτερο μέρος της προστιθέμενης αξίας.
Οι μικρομεσαίες επιχειρήσεις είναι η ελληνική δύναμη
Η βασική ιδιαιτερότητα του ελληνικού αμυντικού οικοσυστήματος είναι η μεγάλη συμμετοχή μικρομεσαίων επιχειρήσεων. Οι ΜμΕ αντιπροσωπεύουν περίπου το 48% του συνόλου των ελληνικών συμμετοχών στα έργα του EDF και το 56% των περιπτώσεων στις οποίες ελληνικός φορέας έχει ρόλο συντονιστή.
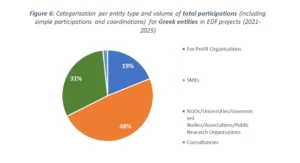
Οι ΜμΕ στην πρώτη γραμμή: Σχεδόν οι μισές ελληνικές συμμετοχές στα έργα του Ευρωπαϊκού Ταμείου Άμυνας προέρχονται από μικρομεσαίες επιχειρήσεις, οι οποίες καταλαμβάνουν ακόμη μεγαλύτερο μερίδιο μεταξύ των ελληνικών συντονιστών.
Οι μη κερδοσκοπικοί οργανισμοί, τα πανεπιστήμια, τα δημόσια ερευνητικά κέντρα και άλλοι θεσμικοί φορείς καλύπτουν περίπου το 31% των συμμετοχών, ενώ οι μεγαλύτερες κερδοσκοπικές επιχειρήσεις περίπου το 19%. Η εικόνα αυτή αντανακλά τη δομή της ελληνικής αμυντικής τεχνολογικής και βιομηχανικής βάσης: αρκετές εξειδικευμένες εταιρείες, ισχυρό επιστημονικό δυναμικό, αλλά περιορισμένος αριθμός μεγάλων ολοκληρωμένων κατασκευαστών.
Το ελληνικό πλεονέκτημα εντοπίζεται κυρίως σε τεχνολογίες και υποσυστήματα: ηλεκτρονικά, αισθητήρες, λογισμικό, τεχνητή νοημοσύνη, επικοινωνίες, κυβερνοασφάλεια, μη επανδρωμένα συστήματα, προηγμένα υλικά και εφαρμογές διττής χρήσης. Πρόκειται για κλάδους στους οποίους μια μικρότερη εταιρεία μπορεί να εισέλθει σε μια ευρωπαϊκή αλυσίδα αξίας χωρίς να χρειάζεται να κατασκευάζει ολόκληρο αεροσκάφος, πλοίο ή τεθωρακισμένο όχημα.
Η ευρωπαϊκή χρηματοδότηση λειτουργεί έτσι ως μηχανισμός εξισορρόπησης. Επιτρέπει σε ελληνικές εταιρείες να αναπτύξουν τεχνολογία, να αποκτήσουν πιστοποιήσεις και να συνεργαστούν με ομίλους στους οποίους διαφορετικά θα είχαν περιορισμένη πρόσβαση.
Στενή συνεργασία με τους μεγάλους της Ευρώπης
Οι ελληνικοί φορείς συνεργάζονται κυρίως με επιχειρήσεις και οργανισμούς από τη Γαλλία, την Ιταλία, τη Γερμανία και την Ισπανία. Πρόκειται για τις χώρες που διαθέτουν τις μεγαλύτερες αμυντικές βιομηχανίες της Ευρωπαϊκής Ένωσης και συχνά αναλαμβάνουν τον κεντρικό ρόλο στις κοινοπραξίες.
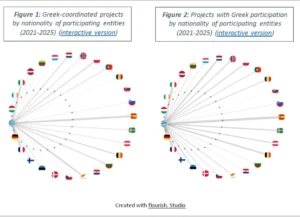
Το ευρωπαϊκό δίκτυο της Ελλάδας: Οι ελληνικές εταιρείες και οι ερευνητικοί φορείς συνεργάζονται συχνότερα με οργανισμούς από τις μεγαλύτερες αμυντικές βιομηχανίες της Ευρώπης, κυρίως τη Γαλλία, την Ιταλία, τη Γερμανία και την Ισπανία.
Η συνεργασία με τους μεγάλους ευρωπαϊκούς κατασκευαστές έχει προφανή οφέλη. Προσφέρει πρόσβαση σε τεχνογνωσία, σε διεθνή δίκτυα προμηθευτών και σε αγορές που είναι δύσκολο να προσεγγίσουν αυτόνομα οι ελληνικές ΜμΕ. Η συμμετοχή σε ένα ευρωπαϊκό πρόγραμμα μπορεί να λειτουργήσει ως «τεχνικό διαβατήριο», ενισχύοντας την αξιοπιστία μιας εταιρείας απέναντι σε μεγάλους αμυντικούς ομίλους και κρατικούς πελάτες.
Παράλληλα, όμως, αποκαλύπτει και έναν κίνδυνο: η ελληνική επιχείρηση να παραμένει μικρός υπεργολάβος με περιορισμένο οικονομικό και τεχνολογικό αντικείμενο, ενώ ο βασικός έλεγχος του προγράμματος, της πνευματικής ιδιοκτησίας και των μελλοντικών πωλήσεων παραμένει στον ξένο κύριο ανάδοχο.
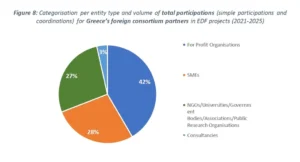
Μικρές ελληνικές εταιρείες, μεγάλοι ευρωπαϊκοί εταίροι: Στις κοινοπραξίες με ελληνική παρουσία, οι ξένοι συντονιστές είναι κατά κύριο λόγο μεγάλοι καθιερωμένοι αμυντικοί όμιλοι.
Η σύγκριση της σύνθεσης των εταίρων είναι χαρακτηριστική. Ενώ η ελληνική συμμετοχή στηρίζεται κυρίως στις ΜμΕ, μεταξύ των ξένων συνεργατών κυριαρχούν οι μεγάλες κερδοσκοπικές επιχειρήσεις. Στις συνεργασίες με ελληνικούς φορείς, οι μεγάλες εταιρείες αντιπροσωπεύουν περίπου το 42% των συνολικών ξένων συμμετοχών και το 56% των περιπτώσεων στις οποίες ο ξένος φορέας έχει συντονιστικό ρόλο.
Με απλά λόγια, η Ελλάδα έχει εισέλθει στο ευρωπαϊκό δίκτυο, αλλά βρίσκεται συχνότερα στην περιφέρειά του παρά στο κέντρο λήψης αποφάσεων.
Το πρόβλημα της περιορισμένης συνέχειας
Ένα ακόμη εύρημα είναι ότι σχεδόν το 45% των 88 ελληνικών φορέων συμμετείχε μόνο μία φορά σε έργο του EDF. Ακόμη και μεταξύ όσων επανήλθαν, περισσότεροι από ένας στους τρεις δεν είχαν νέα συμμετοχή στον αμέσως επόμενο κύκλο προσκλήσεων.
Το στοιχείο αυτό δείχνει ότι η είσοδος σε ένα ευρωπαϊκό πρόγραμμα δεν συνεπάγεται αυτομάτως σταθερή διεθνή παρουσία. Οι απαιτήσεις σε διοικητική διαχείριση, οικονομικό έλεγχο, συμβάσεις, δικαιώματα πνευματικής ιδιοκτησίας και συντονισμό πολλών εταίρων είναι ιδιαίτερα υψηλές. Για μια μικρή εταιρεία, ένα μόνο ευρωπαϊκό έργο μπορεί να δεσμεύσει σημαντικό μέρος του προσωπικού της.
Διαμορφώνεται, επομένως, ένα οικοσύστημα δύο ταχυτήτων: από τη μία πλευρά βρίσκεται ένας μικρός πυρήνας εταιρειών και ερευνητικών οργανισμών με συστηματική και πολυετή παρουσία. Από την άλλη, υπάρχει ένας μεγαλύτερος αριθμός φορέων των οποίων η συμμετοχή παραμένει αποσπασματική.
Η πρόκληση για την ελληνική πολιτική δεν είναι απλώς να αυξηθεί ο αριθμός των αιτήσεων. Είναι να δημιουργηθούν περισσότερες επιχειρήσεις που μπορούν να συμμετέχουν διαδοχικά, να αναλαμβάνουν μεγαλύτερο τεχνικό αντικείμενο και τελικά να ηγούνται κοινοπραξιών.
Η μεγάλη απόσταση από την έρευνα στην παραγγελία
Το σοβαρότερο πρόβλημα, σύμφωνα με τους ίδιους τους συμμετέχοντες, είναι η απόσταση ανάμεσα στην έρευνα και στην πραγματική προμήθεια.
Το EDF χρηματοδοτεί την ανάπτυξη τεχνολογιών και πρωτοτύπων. Δεν εξασφαλίζει, όμως, ότι οι ένοπλες δυνάμεις των κρατών-μελών θα αγοράσουν τα προϊόντα που θα προκύψουν. Έτσι, μια τεχνολογία μπορεί να ολοκληρώσει επιτυχώς το ερευνητικό στάδιο, χωρίς να περάσει ποτέ σε μαζική παραγωγή.
Η απουσία ενός σαφούς ευρωπαϊκού μηχανισμού που να συνδέει την έρευνα με κοινές προμήθειες περιορίζει τον οικονομικό πολλαπλασιαστή της χρηματοδότησης. Μειώνει επίσης το κίνητρο μιας μικρής εταιρείας να επενδύσει ίδια κεφάλαια και προσωπικό, όταν δεν γνωρίζει αν στο τέλος θα υπάρξει αγοραστής.
Το ζήτημα δεν είναι αποκλειστικά ελληνικό. Αποτελεί κεντρική αδυναμία της υπό διαμόρφωση ευρωπαϊκής αμυντικής αγοράς, όπου εξακολουθούν να υπάρχουν διαφορετικές εθνικές προτεραιότητες, περιορισμοί στις εξαγωγές, μακροχρόνιες διαδικασίες προμηθειών και ισχυρή προστασία των εθνικών βιομηχανιών.
Για την Ελλάδα, όμως, το πρόβλημα είναι ακόμη πιο έντονο. Χωρίς παραγγελίες από τις ελληνικές Ένοπλες Δυνάμεις ή από άλλες ευρωπαϊκές χώρες, οι μικρές εγχώριες εταιρείες δύσκολα μπορούν να περάσουν από το πρωτότυπο σε βιομηχανική κλίμακα.
Από την ευρωπαϊκή συμμετοχή στην οικονομική απόδοση
Η ευκαιρία για την ελληνική οικονομία είναι σημαντική. Οι αμυντικές τεχνολογίες δημιουργούν θέσεις εργασίας υψηλής εξειδίκευσης, συγκρατούν μηχανικούς και ερευνητές στη χώρα και συχνά έχουν εφαρμογές και στην πολιτική οικονομία. Τεχνολογίες επικοινωνιών, διαστήματος, τεχνητής νοημοσύνης, κυβερνοασφάλειας και προηγμένων υλικών μπορούν να αξιοποιηθούν τόσο στον αμυντικό όσο και στον εμπορικό τομέα.
Για να μετατραπεί, όμως, η σημερινή παρουσία σε διατηρήσιμο οικονομικό αποτέλεσμα, απαιτούνται συγκεκριμένες κινήσεις:
Πρώτον, χρειάζεται εθνική στρατηγική που να προσδιορίζει σε ποιες τεχνολογίες και δυνατότητες επιδιώκει να εξειδικευθεί η χώρα. Η διασπορά πόρων σε πολλές, ασύνδετες κατευθύνσεις δεν δημιουργεί κρίσιμη μάζα.
Δεύτερον, είναι απαραίτητη η συστηματική διασύνδεση ελληνικών επιχειρήσεων με ευρωπαϊκούς εταίρους πριν από τη δημοσίευση των προσκλήσεων. Οι ισχυρές κοινοπραξίες δεν συγκροτούνται τις τελευταίες εβδομάδες μιας προκήρυξης, αλλά μέσα από σχέσεις που έχουν χτιστεί σε βάθος χρόνου.
Τρίτον, απαιτείται υποστήριξη για τη μετάβαση περισσότερων ελληνικών φορέων από τον ρόλο του απλού εταίρου στον ρόλο του συντονιστή. Η ηγεσία μιας κοινοπραξίας αυξάνει την πρόσβαση σε τεχνογνωσία, τη διαπραγματευτική ισχύ και τη δυνατότητα καθορισμού του τεχνικού αντικειμένου.
Τέταρτον, οι ελληνικές προμήθειες πρέπει να συνδέονται περισσότερο με την εγχώρια έρευνα και παραγωγή. Η αγορά ενός ξένου οπλικού συστήματος μπορεί να συμβάλει στην ελληνική οικονομία μόνο όταν συνοδεύεται από πραγματική συμμετοχή της εγχώριας βιομηχανίας, μεταφορά τεχνολογίας και μακροχρόνιο παραγωγικό έργο.
Μια σημαντική βάση, όχι ακόμη ολοκληρωμένη επιτυχία
Η Ελλάδα έχει ήδη κατακτήσει μια αναγνωρίσιμη θέση στο ευρωπαϊκό αμυντικό οικοσύστημα. Διαθέτει επιχειρήσεις με εξειδικευμένη τεχνογνωσία, αξιόλογα ερευνητικά κέντρα και σταθερή συμμετοχή στα ευρωπαϊκά προγράμματα. Δεν είναι πλέον ένας απλός αγοραστής αμυντικού υλικού χωρίς παραγωγικές δυνατότητες.
Δεν έχει, ωστόσο, μετατραπεί ακόμη σε χώρα που σχεδιάζει, συντονίζει και παράγει συστηματικά μεγάλα ευρωπαϊκά αμυντικά προγράμματα. Η απόσταση από τις ισχυρές βιομηχανικές χώρες παραμένει μεγάλη, τόσο σε μέγεθος επιχειρήσεων όσο και σε δυνατότητα χρηματοδότησης, παραγωγικής κλιμάκωσης και εξασφάλισης παραγγελιών.
Το επόμενο βήμα δεν είναι απλώς περισσότερες συμμετοχές στο Ευρωπαϊκό Ταμείο Άμυνας. Είναι η μετάβαση από τη συμμετοχή στην ηγεσία, από το πρωτότυπο στο προϊόν και από την επιδότηση στην παραγγελία.
Αν αυτή η μετάβαση επιτευχθεί, η άμυνα μπορεί να αποτελέσει όχι μόνο ζήτημα εθνικής ασφάλειας, αλλά και έναν σημαντικό πυλώνα τεχνολογικής ανάπτυξης, εξαγωγών και παραγωγικού μετασχηματισμού της ελληνικής οικονομίας.
ΟΛΟΚΛΗΡΗ Η ΕΡΕΥΝΑ ΤΟΥ ΕΛΙΑΜΕΠ