

Νέα μελέτη του ΙΜΕ ΓΣΕΒΕΕ διευρύνει τη συζήτηση για τον ρόλο του ΦΠΑ και αναδεικνύει τις δυνατότητες που προσφέρει πλέον το ευρωπαϊκό πλαίσιο, αλλά παραμένουν σε μεγάλο βαθμό αναξιοποίητες στην Ελλάδα
Σε προηγούμενο δημοσίευμά του, στις 28 Ιουνίου, ο «Σύμβουλος Επιχειρήσεων» παρουσίασε την έρευνα του οικονομολόγου Γιώργου Ιωαννίδη για τον βαθμό μετακύλισης των μειώσεων του ΦΠΑ στις τιμές, μαζί με τις απόψεις εκπροσώπων της αγοράς για το κατά πόσο ο φόρος μπορεί να χρησιμοποιηθεί ως εργαλείο αντιμετώπισης της ακρίβειας.
Η μελέτη εκείνη, η οποία βασίστηκε στην επισκόπηση 32 εμπειρικών ερευνών και 69 περιπτώσεων μεταβολής του ΦΠΑ, αμφισβήτησε την απόλυτη θέση ότι οι μειώσεις των συντελεστών δεν φθάνουν ποτέ στον καταναλωτή. Ειδικά στις ευρωπαϊκές παρεμβάσεις της περιόδου 2022-2023, τα αποτελέσματα έδειξαν ότι, υπό συγκεκριμένες συνθήκες, η μετακύλιση της μείωσης στις τελικές τιμές μπορούσε να φθάσει ακόμη και το 90%-100%.

Διαβάστε εδώ το δημοσίευμα της 28ης Ιουνίου: «Η μείωση του ΦΠΑ, λύση για την ακρίβεια»
Η συζήτηση συνεχίζεται με νέο Ενημερωτικό Σημείωμα του ΙΜΕ ΓΣΕΒΕΕ, αυτή τη φορά του οικονομολόγου Νικόλαου Λιωνή. Η νέα μελέτη δεν περιορίζεται στο ερώτημα αν μια μείωση του ΦΠΑ περνά στις τιμές. Εξετάζει συνολικά τον ρόλο του φόρου στην οικονομία, στην κοινωνία και στη λειτουργία των μικρών επιχειρήσεων, υπό το πρίσμα των νέων ευρωπαϊκών Οδηγιών.
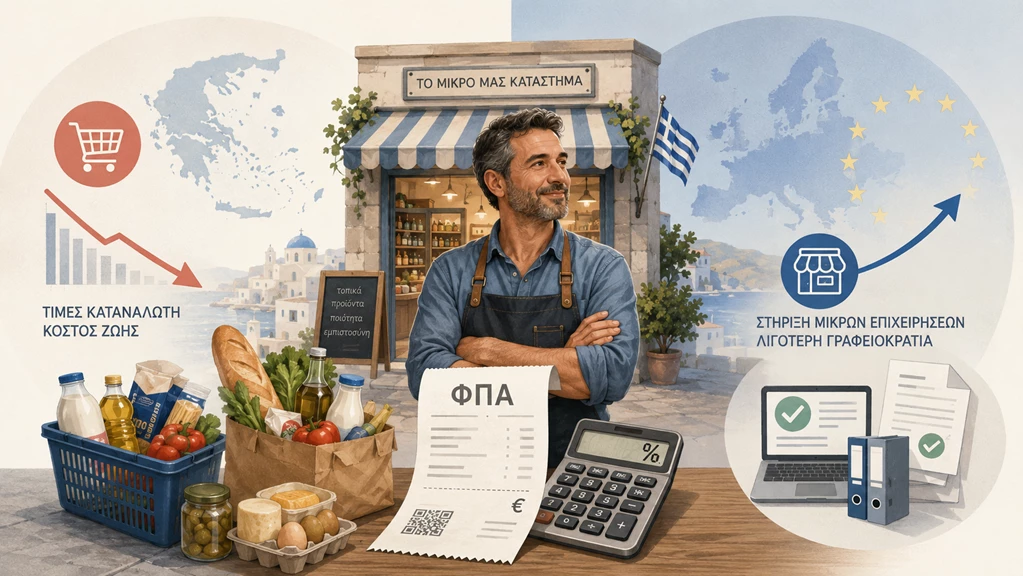
Οι δύο έρευνες δεν αναιρούν η μία την άλλη. Αντίθετα, συνθέτουν μια πληρέστερη εικόνα: η μείωση του ΦΠΑ μπορεί να λειτουργήσει αποτελεσματικά σε συγκεκριμένες αγορές και περιόδους, αλλά δεν έχει παντού το ίδιο αποτέλεσμα. Παράλληλα, η πολιτική ΦΠΑ δεν αφορά μόνο τις τιμές καταναλωτή. Μπορεί να χρησιμοποιηθεί και για τη μείωση της γραφειοκρατίας, τη στήριξη της πολύ μικρής επιχειρηματικότητας και τη διευκόλυνση της διασυνοριακής δραστηριότητας.
Η Ευρώπη δίνει περισσότερες επιλογές στα κράτη
Οι Οδηγίες (ΕΕ) 2020/285 και (ΕΕ) 2022/542 διευρύνουν σημαντικά την ευχέρεια των κρατών-μελών να σχεδιάζουν την πολιτική τους στον ΦΠΑ.

Η πρώτη αφορά το ειδικό καθεστώς απαλλαγής των μικρών επιχειρήσεων. Η δεύτερη δίνει μεγαλύτερα περιθώρια για μειωμένους, υπερμειωμένους και μηδενικούς συντελεστές σε επιλεγμένα αγαθά και υπηρεσίες.
Πρόκειται για δύο διαφορετικά εργαλεία, τα οποία υπηρετούν διαφορετικούς στόχους. Η απαλλαγή των πολύ μικρών επιχειρήσεων δρα κυρίως στην πλευρά της προσφοράς, περιορίζοντας τα διοικητικά βάρη και το κόστος συμμόρφωσης. Οι αλλαγές στους συντελεστές στοχεύουν περισσότερο στην κατανάλωση, στις τιμές και στην αγοραστική δύναμη των νοικοκυριών.
Απαλλαγή μικρών επιχειρήσεων έως 85.000 ευρώ
Η Οδηγία 2020/285 αναδιαμορφώνει το ειδικό καθεστώς απαλλαγής από τον ΦΠΑ για επιχειρήσεις περιορισμένου κύκλου εργασιών.
Η μεταρρύθμιση υπηρετεί τρεις βασικούς στόχους:
τη μείωση του κόστους φορολογικής συμμόρφωσης, την ενίσχυση της φορολογικής ουδετερότητας και του θεμιτού ανταγωνισμού και τη διευκόλυνση της διασυνοριακής δραστηριότητας των μικρομεσαίων επιχειρήσεων.
Το νέο πλαίσιο επιτρέπει στα κράτη-μέλη να καθορίζουν εθνικό όριο απαλλαγής έως 85.000 ευρώ ετήσιου κύκλου εργασιών. Παράλληλα, εισάγει ενωσιακό όριο 100.000 ευρώ για επιχειρήσεις που επιθυμούν να χρησιμοποιήσουν την απαλλαγή και σε άλλα κράτη-μέλη.
Η διασυνοριακή διάσταση αποτελεί την κυριότερη καινοτομία. Μέχρι σήμερα, μια μικρή επιχείρηση μπορούσε να αξιοποιεί το καθεστώς απαλλαγής μόνο στο κράτος όπου ήταν εγκατεστημένη. Πλέον, υπό συγκεκριμένες προϋποθέσεις, μπορεί να επεκτείνει την απαλλαγή και σε πωλήσεις που πραγματοποιεί σε άλλες χώρες της Ευρωπαϊκής Ένωσης.
Η δυνατότητα αυτή έχει ιδιαίτερη σημασία για μικρές επιχειρήσεις που δραστηριοποιούνται στο ηλεκτρονικό εμπόριο, για επαγγελματίες που παρέχουν υπηρεσίες σε πελάτες του εξωτερικού, αλλά και για παραγωγικές ή τουριστικές μονάδες της περιφέρειας που επιχειρούν να αποκτήσουν πρόσβαση στην ευρωπαϊκή αγορά.
Η Ελλάδα παρέμεινε στο όριο των 10.000 ευρώ
Παρά το εύρος που προσφέρει η ευρωπαϊκή νομοθεσία, η Ελλάδα διατήρησε το εθνικό όριο απαλλαγής στις 10.000 ευρώ.
Η διαφορά από το ανώτατο επιτρεπόμενο όριο των 85.000 ευρώ είναι ιδιαίτερα μεγάλη. Σύμφωνα με την ανάλυση του ΙΜΕ ΓΣΕΒΕΕ, η ελληνική επιλογή διατηρεί ένα από τα πιο περιοριστικά καθεστώτα απαλλαγής στην Ευρωπαϊκή Ένωση.
Το ζήτημα αφορά άμεσα την περιφερειακή οικονομία, στην οποία κυριαρχούν ατομικές, οικογενειακές και πολύ μικρές επιχειρήσεις: τοπικά καταστήματα, τεχνικά επαγγέλματα, εργαστήρια, επιχειρήσεις προσωπικών υπηρεσιών, μικρά καταλύματα, δραστηριότητες εστίασης και μικρές παραγωγικές μονάδες.
Για αυτές τις επιχειρήσεις, η ένταξη στο κανονικό καθεστώς ΦΠΑ συνεπάγεται δηλώσεις, τήρηση αρχείων, λογιστική παρακολούθηση, ελέγχους και αυξημένο κίνδυνο προστίμων από παραλείψεις ή λάθη. Το κόστος αυτό είναι σε μεγάλο βαθμό σταθερό και, επομένως, επιβαρύνει αναλογικά περισσότερο μια επιχείρηση με πολύ μικρό τζίρο από ό,τι μια μεγαλύτερη εταιρεία.
Η αύξηση του ορίου θα μπορούσε να περιορίσει τη γραφειοκρατία και να ενισχύσει τη βιωσιμότητα χιλιάδων μικρών δραστηριοτήτων. Δεν αποτελεί, ωστόσο, λύση κατάλληλη για κάθε περίπτωση.
Οι επιχειρήσεις που εντάσσονται στην απαλλαγή δεν χρεώνουν ΦΠΑ στους πελάτες τους, αλλά κατά κανόνα δεν έχουν δικαίωμα να εκπέσουν τον ΦΠΑ των αγορών και των επενδύσεών τους. Επομένως, το καθεστώς είναι πιο ελκυστικό για επιχειρήσεις με περιορισμένες δαπάνες και κυρίως για όσες συναλλάσσονται με τελικούς καταναλωτές. Μια επιχείρηση με σημαντικές επενδύσεις ή πολλές φορολογητέες εισροές μπορεί να έχει μεγαλύτερο συμφέρον να παραμείνει στο κανονικό σύστημα.
Νέες δυνατότητες για μειωμένο και μηδενικό ΦΠΑ
Η δεύτερη ευρωπαϊκή παρέμβαση, η Οδηγία 2022/542, διευρύνει τις δυνατότητες διαφοροποίησης των συντελεστών.
Τα κράτη-μέλη μπορούν να χρησιμοποιούν έως δύο μειωμένους συντελεστές, που κατά κανόνα δεν μπορεί να είναι χαμηλότεροι από 5%, καθώς και έναν υπερμειωμένο και έναν μηδενικό συντελεστή για επιλεγμένες κατηγορίες αγαθών και υπηρεσιών.
Στο νέο πλαίσιο περιλαμβάνονται βασικά αγαθά, προϊόντα και υπηρεσίες κοινωνικής σημασίας, πράσινες τεχνολογίες, ενεργειακά αποδοτικός εξοπλισμός και ορισμένες ψηφιακές υπηρεσίες.
Ο ΦΠΑ μπορεί, επομένως, να χρησιμοποιηθεί όχι μόνο ως εισπρακτικός μηχανισμός, αλλά και ως εργαλείο κοινωνικής πολιτικής, πράσινης μετάβασης και ενίσχυσης συγκεκριμένων δραστηριοτήτων.
Η Ελλάδα έχει αξιοποιήσει αυτές τις δυνατότητες επιλεκτικά, δίνοντας μεγαλύτερο βάρος στη δημοσιονομική σταθερότητα και στη διατήρηση των φορολογικών εσόδων.
Πότε η μείωση φθάνει στις τιμές
Η μελέτη του Νικόλαου Λιωνή επανέρχεται στο ζήτημα της μετακύλισης, το οποίο είχε βρεθεί στο επίκεντρο και της προηγούμενης έρευνας του Γιώργου Ιωαννίδη.
Το βασικό συμπέρασμα είναι ότι η μετακύλιση του ΦΠΑ δεν είναι ούτε αυτόματη ούτε ίδια σε όλους τους κλάδους. Εξαρτάται από τη δομή της αγοράς, τον βαθμό ανταγωνισμού, τη διαφάνεια των τιμών, τη ζήτηση, τα περιθώρια κέρδους και τη γενικότερη οικονομική συγκυρία.
Η προηγούμενη έρευνα είχε δείξει ότι στις μεγάλες ευρωπαϊκές παρεμβάσεις της πληθωριστικής περιόδου 2022-2023 η μείωση του ΦΠΑ μεταφέρθηκε σε πολλές περιπτώσεις σχεδόν ολόκληρη στις τιμές. Παράλληλα, είχε επισημάνει ότι οι περισσότερο ανταγωνιστικές αγορές εμφανίζουν υψηλότερη μετακύλιση και ότι η δημοσιότητα του μέτρου αυξάνει την πίεση προς τις επιχειρήσεις να μειώσουν τις τιμές.
Η νεότερη μελέτη προσθέτει την κλαδική διάσταση. Άλλος είναι ο μηχανισμός σε ένα σούπερ μάρκετ, άλλος στην εστίαση, άλλος στα καύσιμα και άλλος στις προσωπικές υπηρεσίες ή στα τουριστικά καταλύματα.
Στο οργανωμένο λιανικό εμπόριο τροφίμων, όπου υπάρχει έντονος ανταγωνισμός, μεγάλη δημοσιότητα και δυνατότητα άμεσης σύγκρισης των τιμών, η μετακύλιση είναι πιθανότερο να είναι υψηλή.
Στην εστίαση, αντιθέτως, η τελική τιμή επηρεάζεται από πολλούς επιμέρους παράγοντες: πρώτες ύλες, μισθολογικό κόστος, ενέργεια, ενοίκια και λειτουργικές δαπάνες. Μια μείωση του ΦΠΑ μπορεί να χρησιμοποιηθεί εν μέρει για τη συγκράτηση των τιμών και εν μέρει για την αποκατάσταση συμπιεσμένων περιθωρίων.
Στις προσωπικές υπηρεσίες, όπως τα κομμωτήρια, οι παλαιότερες ευρωπαϊκές εμπειρίες έδειξαν συχνά περιορισμένη μετακύλιση. Στον τουρισμό και στη φιλοξενία, η τιμολόγηση επηρεάζεται από την εποχικότητα, τις διεθνείς πλατφόρμες, την προέλευση των πελατών και την ένταση της ζήτησης.
Στα καύσιμα, τέλος, σημαντικό ρόλο παίζουν η γεωγραφική θέση, το κόστος μεταφοράς και ο αριθμός των επιχειρήσεων που λειτουργούν σε κάθε τοπική αγορά. Έτσι, μια μείωση του ΦΠΑ δεν είναι βέβαιο ότι θα έχει το ίδιο αποτέλεσμα σε μια μεγάλη πόλη, σε ένα νησί και σε μια απομακρυσμένη ορεινή περιοχή.
Δεν είναι όλα τα οφέλη ορατά στην τιμή
Η προηγούμενη έρευνα του ΙΜΕ ΓΣΕΒΕΕ είχε αναδείξει και μια ακόμη σημαντική πλευρά, ιδιαίτερα για την ελληνική οικονομία.
Στις ατομικές και πολύ μικρές επιχειρήσεις, το επιχειρηματικό κέρδος αποτελεί συχνά το εισόδημα του ίδιου του ιδιοκτήτη και του νοικοκυριού του. Αυτό σημαίνει ότι ακόμη και όταν μέρος μιας μείωσης ΦΠΑ δεν περνά στην τελική τιμή, δεν καταλήγει κατ’ ανάγκη σε έναν απρόσωπο εταιρικό ισολογισμό. Μπορεί να στηρίζει άμεσα το εισόδημα ενός αυτοαπασχολούμενου, μιας οικογενειακής επιχείρησης και των εργαζομένων της.
Για τον λόγο αυτό, η αξιολόγηση της πολιτικής δεν πρέπει να περιορίζεται μόνο στην ταμειακή απόδειξη και στην άμεση μεταβολή της λιανικής τιμής. Πρέπει να εξετάζει επίσης τη βιωσιμότητα των επιχειρήσεων, την απασχόληση, τη ρευστότητα και το εισόδημα των μικρών επαγγελματιών.
Η παρατήρηση αυτή δεν σημαίνει ότι κάθε μείωση ΦΠΑ είναι αποτελεσματική ή κοινωνικά δίκαιη. Οι οριζόντιες μειώσεις ωφελούν όλους τους καταναλωτές, ανεξάρτητα από το εισόδημά τους, και συνήθως έχουν υψηλό δημοσιονομικό κόστος. Για την άμεση στήριξη των οικονομικά ασθενέστερων, οι στοχευμένες εισοδηματικές ενισχύσεις μπορεί να είναι αποτελεσματικότερες.
Οι μειώσεις του ΦΠΑ μπορούν, όμως, να λειτουργήσουν ως μέσο γρήγορης παρέμβασης σε περιόδους έντονης ακρίβειας, ιδίως όταν εφαρμόζονται προσωρινά, σε βασικά αγαθά και σε αγορές στις οποίες υπάρχουν ανταγωνισμός, έλεγχος και διαφάνεια.
Δύο εργαλεία, διαφορετικοί στόχοι
Το κεντρικό συμπέρασμα της νέας μελέτης είναι ότι η απαλλαγή των μικρών επιχειρήσεων και οι μειωμένοι συντελεστές δεν είναι ισοδύναμα μέτρα.
Η απαλλαγή στηρίζει κυρίως την επιχείρηση. Περιορίζει το διοικητικό κόστος, απλοποιεί τη λειτουργία της και μπορεί να ενισχύσει τη βιωσιμότητα δραστηριοτήτων με πολύ χαμηλό κύκλο εργασιών.
Η μείωση του συντελεστή επιδιώκει κυρίως να επηρεάσει την τιμή, τη ζήτηση και την αγοραστική δύναμη του καταναλωτή. Η επιτυχία της εξαρτάται από το εάν και σε ποιο βαθμό θα μεταφερθεί στη λιανική τιμή.
Η επιλογή του κατάλληλου μέτρου πρέπει, επομένως, να ξεκινά από τον στόχο. Για τη μείωση της γραφειοκρατίας μιας πολύ μικρής επιχείρησης, το κατάλληλο εργαλείο είναι η απαλλαγή ή η απλοποίηση. Για τη συγκράτηση της τιμής ενός βασικού αγαθού, μπορεί να εξεταστεί ένας μειωμένος ή μηδενικός συντελεστής. Για τη στήριξη των χαμηλών εισοδημάτων, ενδέχεται να είναι προτιμότερη μια στοχευμένη ενίσχυση.
Το στοίχημα για την Ελλάδα και την περιφέρεια
Η νέα ευρωπαϊκή πραγματικότητα παρέχει στην Ελλάδα περισσότερες δυνατότητες από όσες αξιοποιεί σήμερα.
Η αύξηση του ορίου απαλλαγής από τα 10.000 ευρώ θα μπορούσε να μειώσει σημαντικά τα διοικητικά βάρη για ένα μεγάλο τμήμα της πολύ μικρής επιχειρηματικότητας. Το ύψος του νέου ορίου, όμως, θα πρέπει να προσδιοριστεί μετά από ανάλυση των δημοσιονομικών συνεπειών, των χαρακτηριστικών κάθε κλάδου και του κινδύνου δημιουργίας κινήτρων τεχνητής συγκράτησης του κύκλου εργασιών.
Παράλληλα, η εφαρμογή μειωμένων συντελεστών θα πρέπει να γίνεται στοχευμένα, με προκαθορισμένη διάρκεια, σαφή στόχο και μηχανισμό παρακολούθησης των τιμών. Η δημοσιότητα, η ενημέρωση των καταναλωτών και η συνεργασία κυβέρνησης, κοινωνικών εταίρων και αγοράς μπορούν να αυξήσουν την πιθανότητα μεταφοράς του οφέλους στις τελικές τιμές.
Για την περιφέρεια, το θέμα έχει ιδιαίτερη βαρύτητα. Οι τοπικές αγορές χαρακτηρίζονται από μεγάλη παρουσία μικρών επιχειρήσεων, αλλά και από μεγάλες διαφοροποιήσεις στον ανταγωνισμό, στο κόστος μεταφοράς και στη ζήτηση. Μια ενιαία, οριζόντια πολιτική δεν μπορεί να έχει το ίδιο αποτέλεσμα σε όλες τις περιοχές και σε όλους τους κλάδους.
Η συζήτηση για τον ΦΠΑ, επομένως, δεν μπορεί να εξαντλείται στο δίλημμα «μείωση ή όχι». Το πραγματικό ερώτημα είναι ποιο εργαλείο πρέπει να χρησιμοποιηθεί, για ποιον στόχο, σε ποιον κλάδο, για πόσο χρονικό διάστημα και με ποιους μηχανισμούς ελέγχου.
Το ευρωπαϊκό πλαίσιο προσφέρει πλέον περισσότερες επιλογές. Η πρόκληση για την Ελλάδα είναι να περάσει από τη γενική συζήτηση σε έναν τεκμηριωμένο σχεδιασμό, που θα συνδυάζει τη δημοσιονομική σταθερότητα με τη στήριξη των μικρών επιχειρήσεων, την προστασία των καταναλωτών και τις ιδιαίτερες ανάγκες της περιφερειακής οικονομίας.
Πηγή: Νικόλαος Λιωνής, «Οι επιπτώσεις μεταβολών του ΦΠΑ στην Ελλάδα: Οικονομία, Κοινωνία, Επιχειρήσεις», Ενημερωτικά Σημειώματα ΙΜΕ ΓΣΕΒΕΕ, Νο 40, Αθήνα, Ιούλιος 2026. Η μελέτη εξετάζει τις επιπτώσεις των μεταβολών του ΦΠΑ με έμφαση στις μικρές και πολύ μικρές επιχειρήσεις, στο καθεστώς απαλλαγής, στους μειωμένους συντελεστές και στην κλαδική διαφοροποίηση της μετακύλισης στις τιμές.
ΔΕΙΤΕ ΤΗ ΜΕΛΕΤΗ ΟΛΟΚΛΗΡΗ
Προηγούμενη σχετική έρευνα: Γιώργος Ιωαννίδης, «Βαθμός μετακύλισης της μεταβολής των συντελεστών του ΦΠΑ στις τιμές και επιπτώσεις στο εισόδημα των νοικοκυριών», Ενημερωτικά Σημειώματα ΙΜΕ ΓΣΕΒΕΕ, Νο 37, Αθήνα, Ιούνιος 2026
ΔΕΙΤΕ ΤΗ ΜΕΛΕΤΗ ΟΛΟΚΛΗΡΗ